
En SAS ou SASU à l'IS, les dividendes sont soumis au prélèvement forfaitaire unique (PFU) — la flat tax à 31,4 % depuis 2026 — sauf option expresse pour le barème progressif. La déclaration se fait sur votre formulaire 2042 : vous reportez le montant brut en case 2DC, l'acompte IR de 12,8 % déjà versé par votre société en case 2CK (indispensable pour éviter la double imposition), et vous cochez la case 2OP uniquement si vous optez pour le barème.
En SASU à l'IR, la logique est radicalement différente : vous ne déclarez pas des dividendes mais une quote-part de résultat (BIC, BNC ou BA) via la 2042 C PRO. Les erreurs les plus fréquentes — oubli de la case 2CK, case 2OP cochée par mégarde, ou rémunération de président déclarée en double — peuvent aboutir à une taxation excessive.
Ce guide pratique, rédigé par votre expert-comptable, vous guide case par case pour sécuriser votre déclaration 2026.
Être rappelé gratuitementSAS / SASU à l'IS : dividendes soumis à la flat tax
Lorsque votre société est soumise à l'impôt sur les sociétés (IS), les dividendes que vous percevez sont imposés à votre niveau selon deux régimes distincts.
Le PFU (flat tax) : 31.40 % — régime par défaut
| Composante | Taux |
|---|---|
| Impôt sur le revenu (acompte via formulaire 2777) | 12,8 % |
| Prélèvements sociaux (CSG, CRDS, prélèvement de solidarité) | 18,6 % |
| Total flat tax | 31,4 % |
La flat tax est passée à 31,4 % en 2026
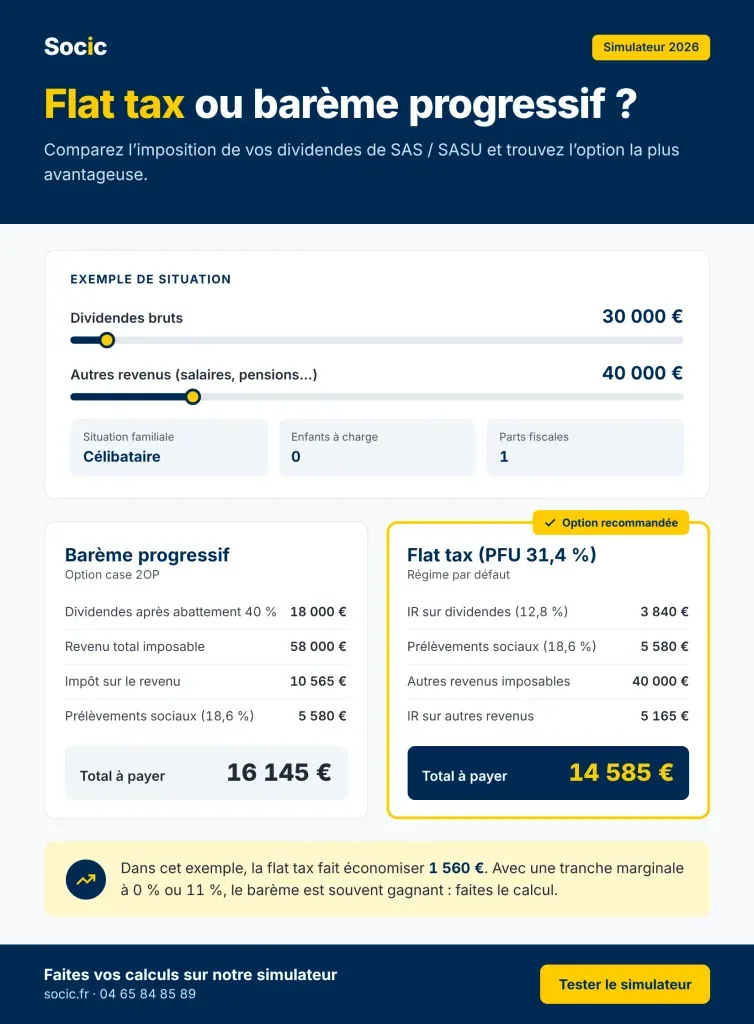
Le PFU est avantageux si votre tranche marginale d'imposition est élevée (30 % ou plus). C'est le régime appliqué automatiquement — aucune démarche particulière n'est nécessaire.
Le barème progressif : quand c'est intéressant
En optant pour le barème progressif via la case 2OP, vous bénéficiez d'un abattement de 40 % sur les dividendes éligibles. Cette option est globale : elle s'applique à l'ensemble de vos revenus de capitaux mobiliers pour l'année entière.
⚠️ L’option barème est avantageuse surtout si votre tranche marginale est de 0 % ou 11 % : avec l’abattement de 40 %, l’IR effectif au barème est de 60 % de votre taux marginal, et le seuil d’équilibre avec les 12,8 % du PFU se situe autour de 21 %.
Attention bien souvent et à tort on considère que la Flat tax est plus avantageuse que le barème, c'est une erreur.
Faites vos calculs sur notre simulateur Flatax/Barème :
Éviter la double imposition : les cases à remplir
La société verse un acompte au Trésor via le formulaire 2777 au moment de la distribution. Cet acompte doit être correctement imputé dans votre déclaration annuelle — faute de quoi vous êtes taxé deux fois.
Cas général : acompte de 31.40 % déjà prélevé
| Case 2042 | Ce qu'on y met | Exemple (10 000 € bruts) |
|---|---|---|
| 2DC | Dividendes bruts perçus | 10 000 € |
| 2CK | Acompte IR déjà payé (12,8 %) | 1 280 € |
| 2CG | Prélèvements sociaux — si PFU | 10 000 € |
| 2BH | Prélèvements sociaux — si barème (à la place de 2CG) | 10 000 € |
| 2OP | Option barème progressif | À cocher uniquement si barème |
En déclarant correctement la case 2CK, l'administration impute l'acompte déjà versé et aucune double taxation n'a lieu.
Cas particulier : vous avez été dispensé de l'acompte IR de 12,8 %
La dispense est possible si votre revenu fiscal de référence (RFR) de l'avant-dernière année ne dépasse pas :
| Situation | RFR maximum |
|---|---|
| Personne seule (célibataire, divorcé, veuf) | 50 000 € |
| Couple soumis à imposition commune | 75 000 € |
⚠️ La dispense se demande en amont, avant fin novembre de l'année précédente, via attestation remise au payeur. Elle ne porte que sur l'acompte IR de 12,8 % — les prélèvements sociaux de 18,6 % restent toujours prélevés.
Dans ce cas, déclarez simplement 2CK : 0 € et complétez normalement les cases 2DC et 2CG (ou 2BH).
SAS / SASU à l'IR : on ne déclare pas des dividendes
Si votre société est imposée à l'impôt sur le revenu, la logique est entièrement différente : vous déclarez une quote-part de résultat dans votre catégorie d'activité, pas des dividendes.
| Catégorie | Nature de l'activité | Cases 2042 C PRO |
|---|---|---|
| BIC | Commerce, artisanat | 5KC / 5KI / 5KF / 5KL |
| BNC | Professions libérales | 5UT / 5UU / 5NF / 5NL |
| BA | Activité agricole | 5HC / 5AR / 5QF / 5QG |
⚠️ Piège classique : si une rémunération de président apparaît également en « salaires » dans votre déclaration, vous risquez une double imposition. En SAS à l'IR, la rémunération du président est incluse dans le résultat imposé et ne doit pas être déclarée une seconde fois en traitements et salaires.
Prélèvements sociaux à l'IR : professionnel ou non professionnel
| Situation | Taux total | Détail |
|---|---|---|
| Activité professionnelle (président actif) | 9,7 % | CSG 9,2 % + CRDS 0,5 % |
| Non professionnel (associé passif) | 18,6 % | CSG 10,6 % + CRDS 0,5 % + prélèvement solidarité 7,5 % |
Les erreurs à ne pas commettre
- Ne pas oublier la case 2CK — c'est elle qui évite la double imposition en imputant l'acompte déjà versé par la société.
- Ne cocher 2OP que si vous optez pour le barème — l'option est globale et irrévocable pour l'année.
- À l'IR, déclarez un résultat, pas des dividendes — et vérifiez que la rémunération du président n'apparaît pas aussi en salaires.
- Demandez la dispense d'acompte avant fin novembre si votre RFR le permet — cela améliore votre trésorerie.
- Dans la page réservée aux déclarations sociales des travailleurs indépendant pensez à reporter en case DSBA le BIC ou le BNC que vous avez indiqué préalablement. A défaut vous recevrez un appel de l'URSSAF pour une activité TNC.
Attention la déclaration d'impôt sur le revenu de la SASU à l'IR contient de nombreux pièges à défaut de correction vous risquez de payer deux fois l'impôts et des cotisations sociales TNS.
À lire aussi : Plus-values mobilières 2026 : flat tax 31,4 %, calcul, déclaration
Questions fréquentes sur les dividendes et flat tax
Quelle différence entre la case 2DC et la case 2CK ?
La case 2DC accueille le montant brut des dividendes perçus. La case 2CK correspond à l'acompte d'impôt sur le revenu (12,8 %) déjà versé par votre société au Trésor via le formulaire 2777. Déclarer 2CK correctement permet à l'administration de déduire ce qui a déjà été payé et d'éviter une double taxation.
Dois-je cocher la case 2OP si je veux rester au PFU ?
Non. La case 2OP ne se coche que si vous souhaitez opter pour le barème progressif. Si vous ne cochez rien, le PFU à 31,4 % s'applique automatiquement — c'est le régime par défaut en 2026.
L'abattement de 40 % s'applique-t-il automatiquement ?
Non, il n'est accessible qu'en optant pour le barème progressif (case 2OP cochée). Il est ensuite calculé automatiquement par l'administration fiscale sur les dividendes éligibles déclarés en case 2DC.
Puis-je être dispensé de l'acompte sur dividendes ?
Oui, si votre RFR de l'avant-dernière année ne dépasse pas 50 000 € (personne seule) ou 75 000 € (couple). La demande doit être faite avant fin novembre auprès de votre société. Les prélèvements sociaux de 18,6 % restent dus dans tous les cas.
En SASU à l'IR, comment déclarer ma rémunération ?
La rémunération du président n'est pas déductible fiscalement du résultat et ne doit donc pas être déclarée en traitements et salaires. Vous déclarez uniquement la quote-part de résultat (bénéfice ou déficit) en BIC, BNC ou BA via la déclaration 2042 C PRO en contrepartie pensez à mettre à 0 la rémunération qui figure dans la case rémunération.
Votre déclaration 2026 en toute sérénité ? Trouvez une expert-comptable en ligne spécialisé SAS/SASU, devis gratuit en 2 minutes.
Obtenir un devis gratuitApprofondir la fiscalité de votre SASU
- SASU à l'IR : guide complet 2026 avec simulateur IS/IR gratuit
- SASU à l'IR : les 6 conditions à remplir (checklist)
- Déficits SASU à l'IR : comment les imputer sur votre revenu global
- Rémunération du président de SASU à l'IR : règles et stratégies
- SASU IR comment remplir sa déclaration d'impôt sur le revenu
Les dividendes sont un levier clé de la rémunération en SASU. Pour tout comprendre sur la stratégie fiscale globale (IS/IR, mix salaire/dividendes, optimisation annuelle), consultez notre guide complet SASU : fiscalité, optimisation et stratégies (2026).


